Après le sans contact, voici la fin du code PIN : ce qui va vraiment changer à la caisse
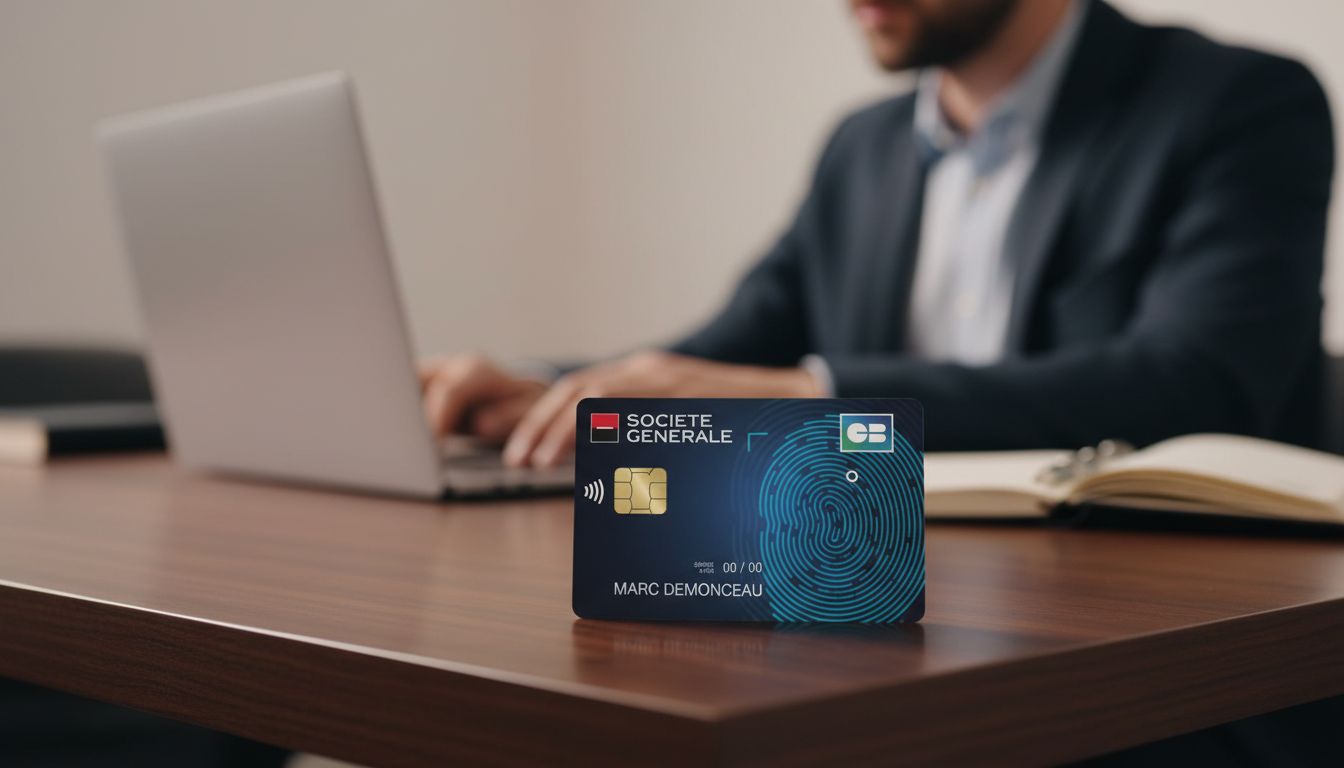
Fini le petit ballet du code secret tapé à la va-vite sous le regard indiscret du voisin de caisse. Une nouvelle génération de cartes bancaires transforme votre doigt en véritable sésame, comme dans un film de science-fiction où le corps devient la clé. Développée par le géant français Thales, cette technologie biométrique s’installe discrètement mais sûrement dans nos banques, promettant des paiements plus fluides et surtout plus costauds face aux arnaques. On décrypte ce gadget high-tech qui mélange sécu et quotidien, avec un œil de geek curieux.
Un capteur miniature qui transforme votre carte en gadget futuriste
Au cœur de cette innovation, un capteur d’empreinte digitale intégré directement dans le plastique de la carte, sans changer son épaisseur standard de 0,76 mm. Pas de pile, elle puise son énergie en une fraction de seconde dans le champ NFC du terminal de paiement. Vous posez simplement votre pouce, la puce sécurisée compare localement le gabarit chiffré stocké à l’intérieur – c’est du match-on-card, rien ne transite vers le commerçant, la banque ou un serveur. Validation en 0,3 seconde, sans plafond, même au-delà des 50 euros du sans-contact classique. L’empreinte reste unique à vous, contrairement à un code PIN facilement observé ou deviné. Thales a même obtenu l’agrément du réseau français CB en mars 2026, une première qui ouvre la voie sans toucher aux terminaux existants. L’enrôlement se fait en agence ou via un kit à domicile, et on peut enregistrer jusqu’à deux empreintes pour parer aux coupures. C’est un peu comme Touch ID, mais portable et autonome, un vrai bijou d’ingénierie made in France à La Ciotat.
Qui en profite vraiment chez nos banques en 2026
Le déploiement reste premium pour l’instant, loin d’être généralisé. BNP Paribas l’avait lancé en option sur sa Visa Premier autour de 144 euros par an, plus 24 euros de surcoût, mais a fermé les nouvelles souscriptions dès décembre 2025, avec suppression prévue fin 2026. Le Crédit Agricole continue de la proposer sur ses Mastercard Gold Débit Différé et World Elite, toujours avec un extra de 20 à 24 euros selon les caisses. La Société Générale a testé tôt avec IDEMIA dès 2018, mais a privilégié d’autres pistes après les pilotes. Les néobanques restent absentes, le coût de fabrication, même en baisse, ne collant pas à leur modèle. Mastercard vise plus loin : d’ici 2030, plus de saisie de numéros ni de PIN, avec tokenisation et cartes « numberless » où les infos sensibles disparaissent. En magasin, ça rivalise avec Apple Pay ou Google Pay, tout en boostant l’accessibilité pour les malvoyants, plus de galère avec les écrans tactiles des TPE. Un pas vers le futur, mais encore réservé aux cartes haut de gamme.
Sécurité renforcée, mais le geek y voit aussi des ombres
Côté sécu, c’est un vrai plus : votre empreinte ne se vole pas comme un PIN, dont 10,7 % seraient du type 1234 selon certaines analyses. En cas de vol de carte, rien ne passe sans votre doigt, et les données restent locales, chiffrées. Ça colle à l’authentification forte, remplaçant le « savoir » par l’« inhérence ». Mais attention, le PIN reste en fallback pour les DAB ou si le capteur foire (doigt mouillé, blessure), ce qui n’élimine pas totalement le maillon faible. La biométrie n’est pas révocable : on ne change pas de doigt comme un mot de passe. Des moulages ont déjà contourné Touch ID, et ces capteurs plus petits pourraient l’être aussi. Enrôlement parfois opaque, coût extra, et risque de coercition physique. Mastercard pousse vers 2030 avec moins d’infos physiques, mais la fraude en ligne reste le vrai défi. Un progrès solide pour le quotidien, pas une révolution totale – le PIN n’a pas dit son dernier mot.
Cette carte biométrique donne un air de cyberpunk accessible à nos paiements, mélangeant tech made in France et usage simple. Elle n’est pas encore la norme, mais le mouvement est lancé, entre enthousiasme et scepticisme. À voir si elle se démocratise ou reste un luxe gadget. Vous, ça vous tente de tester ce sésame digital ?